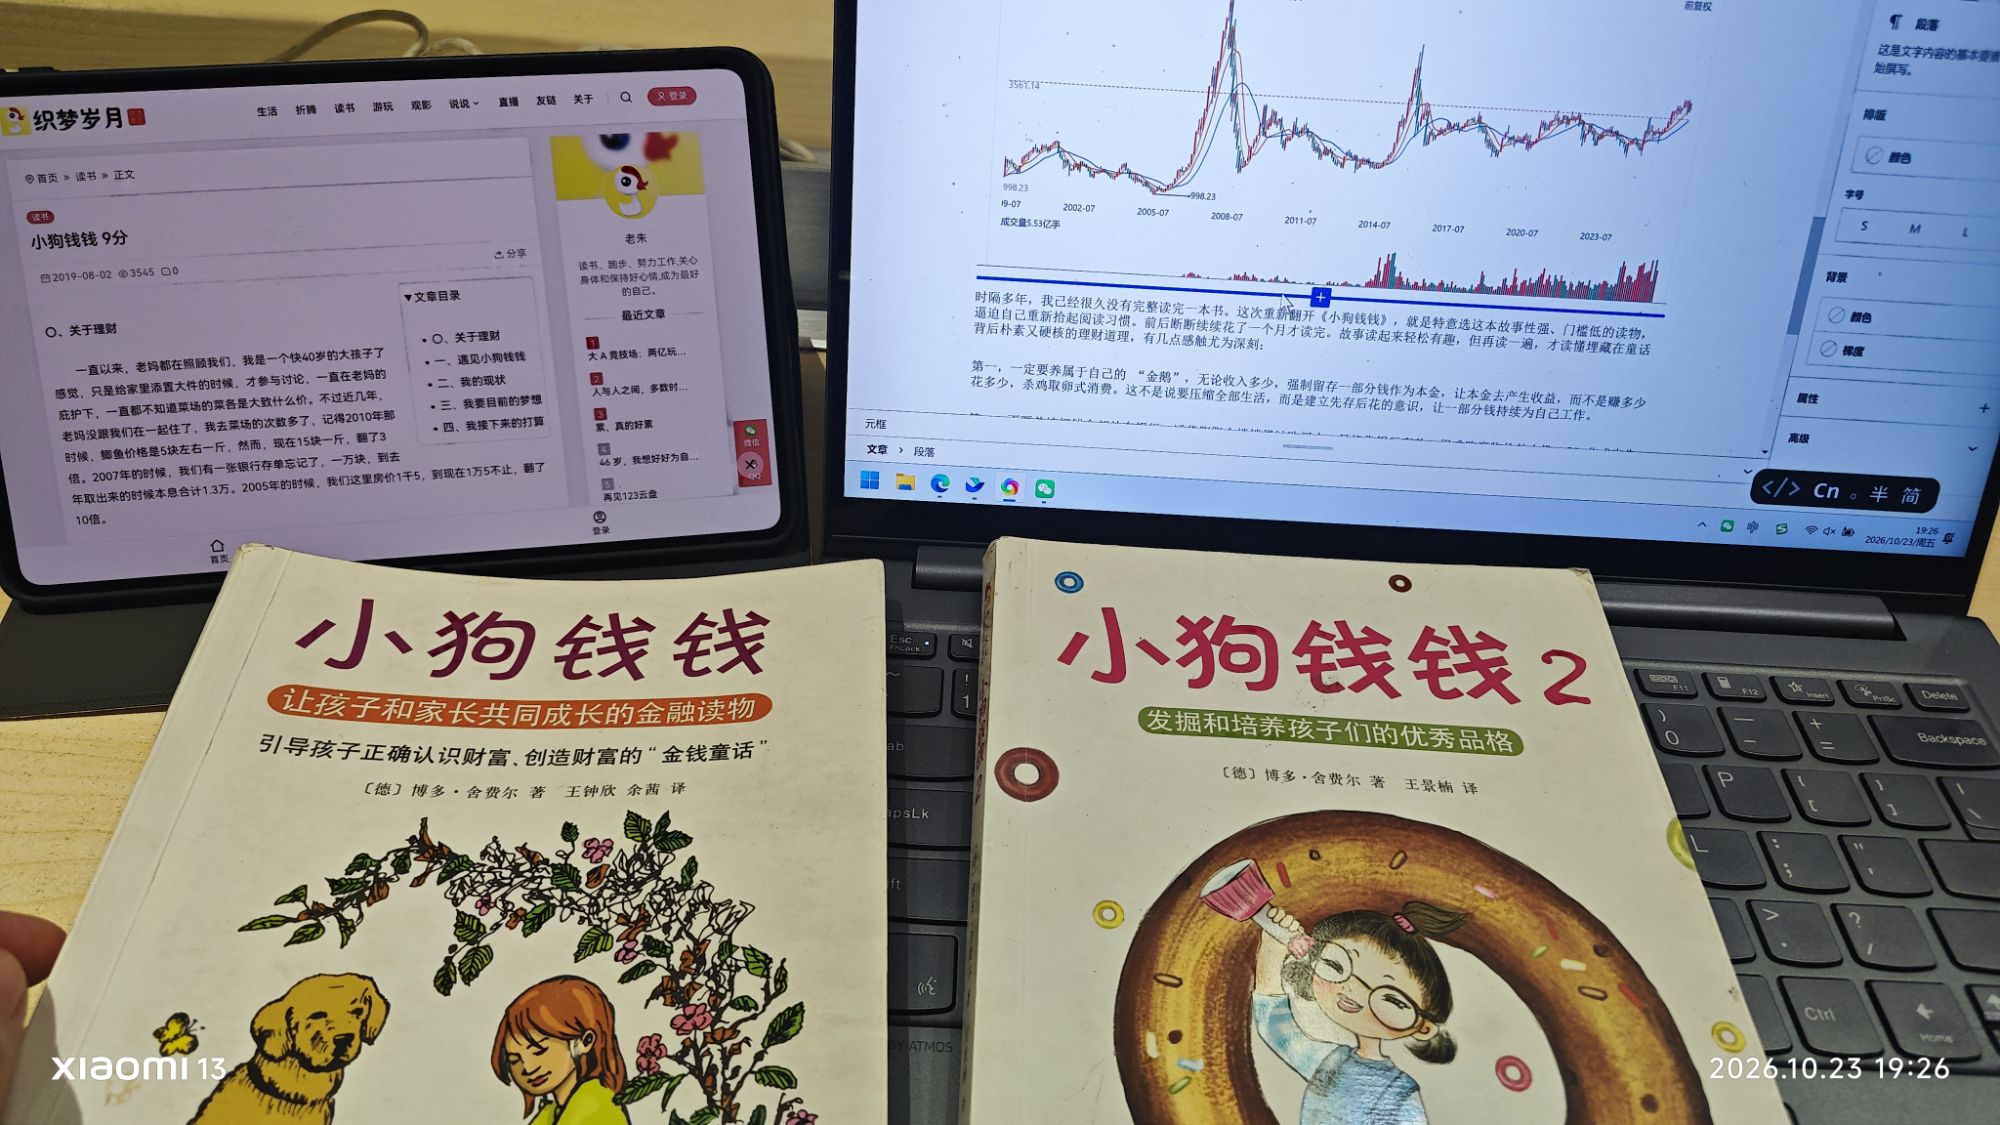
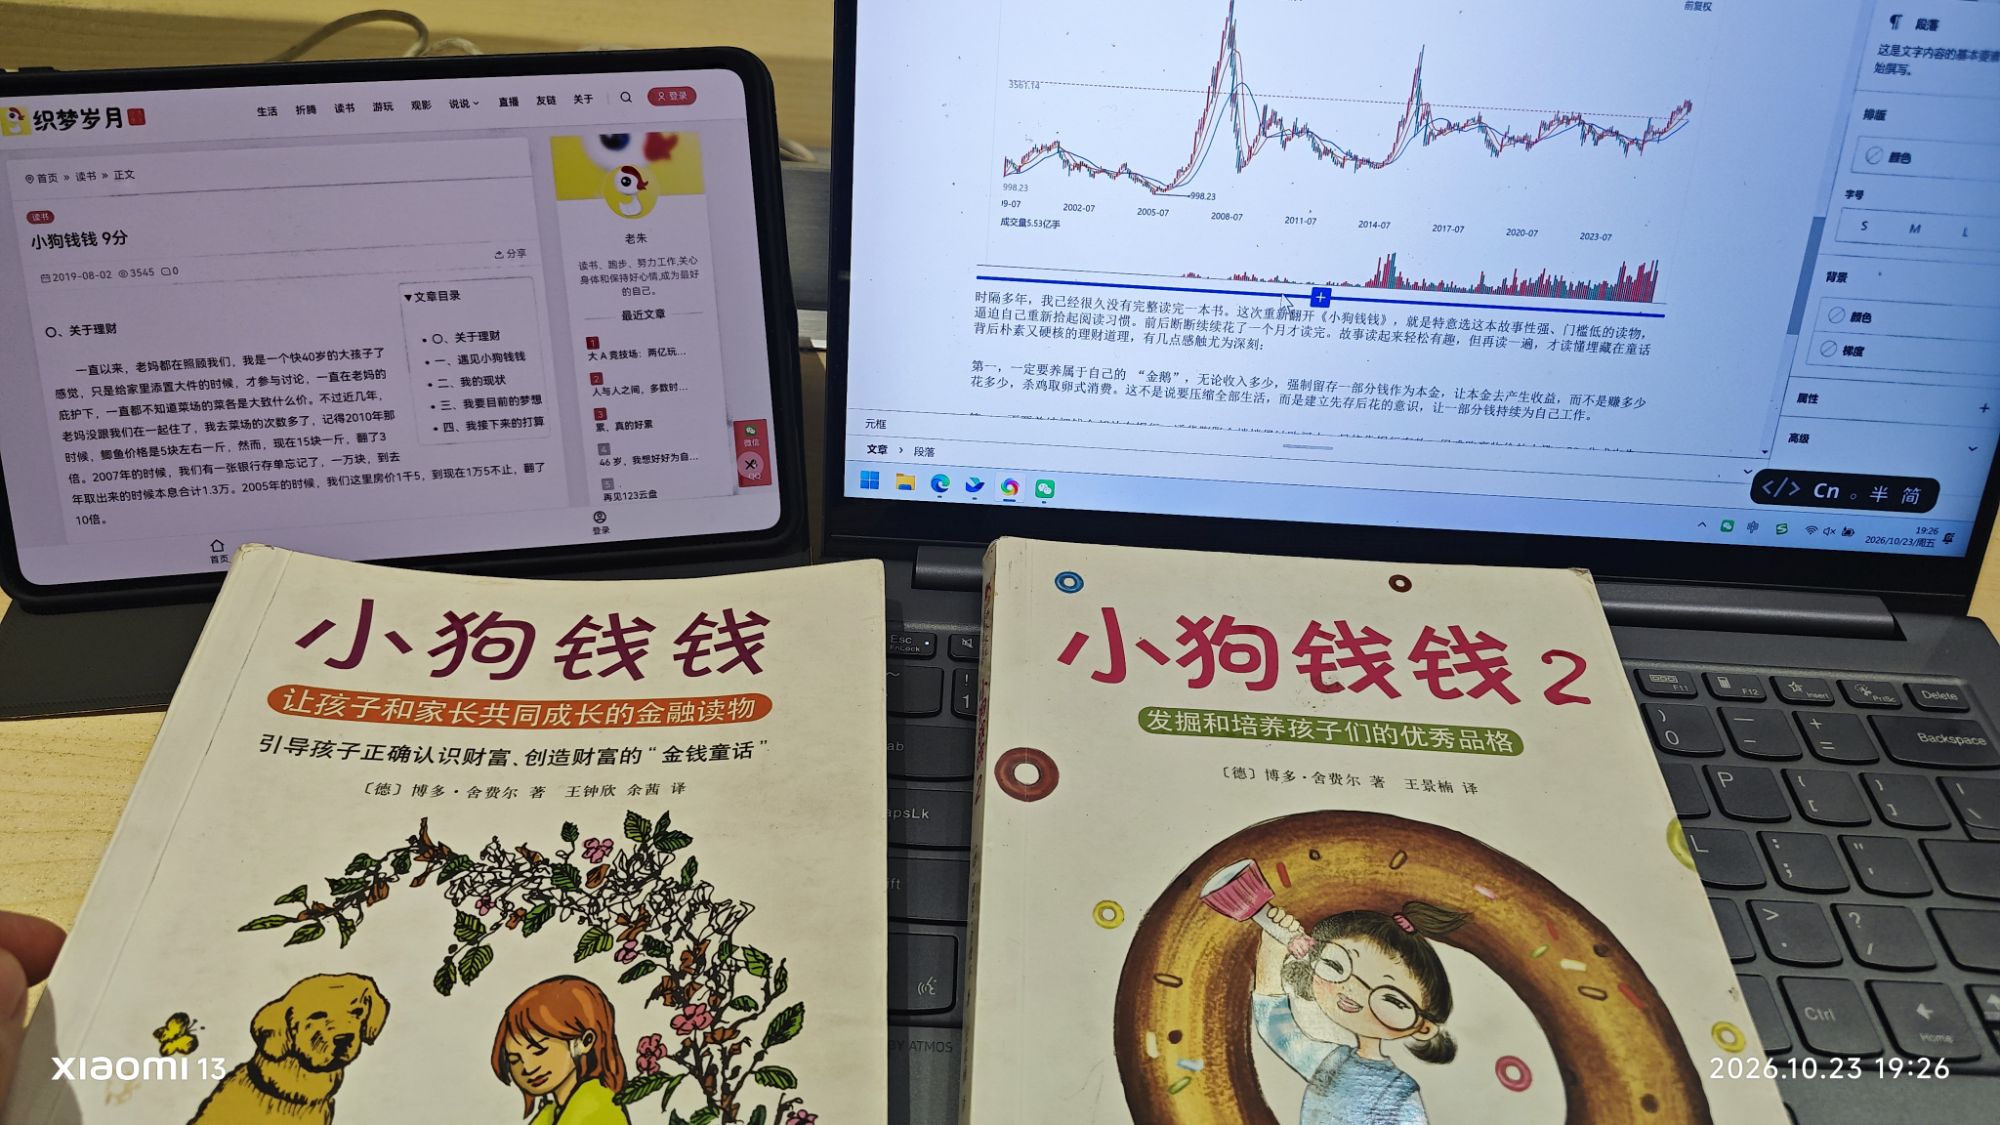
几年前,偶然接触到《小狗钱钱》,读完有种发现新大陆的激动,觉得这本书会帮我打开理财的大门。我看完电子版,又购入纸质书,连《小狗钱钱 2》也一并买回,认认真真读完,还写下了读书笔记:《小狗钱钱》。
只是那时候,我并没有真正读懂书背后的底层逻辑。简单粗暴地理解成:只要坚持定投,就能拿到市场平均收益,等市场上涨就可以稳稳赚钱。于是跟风开启定投,凭着市场热度挑选当时炙手可热的明星主动基金,没有深度研究标的,也没有思考入场时机,最后的结果却是越投越亏。
其中印象最深的,就是葛兰管理的那只基金,最后我近乎 50% 割肉离场。翻看它的历史数据,从成立到现在六年多时间,至今依旧亏损 44.2%。如果一直拿着这只基金,想要回本是一件非常艰难的事。当年除了这只,我还买入过张坤等多位知名基金经理的产品,好几只基金的结局也大抵相似。
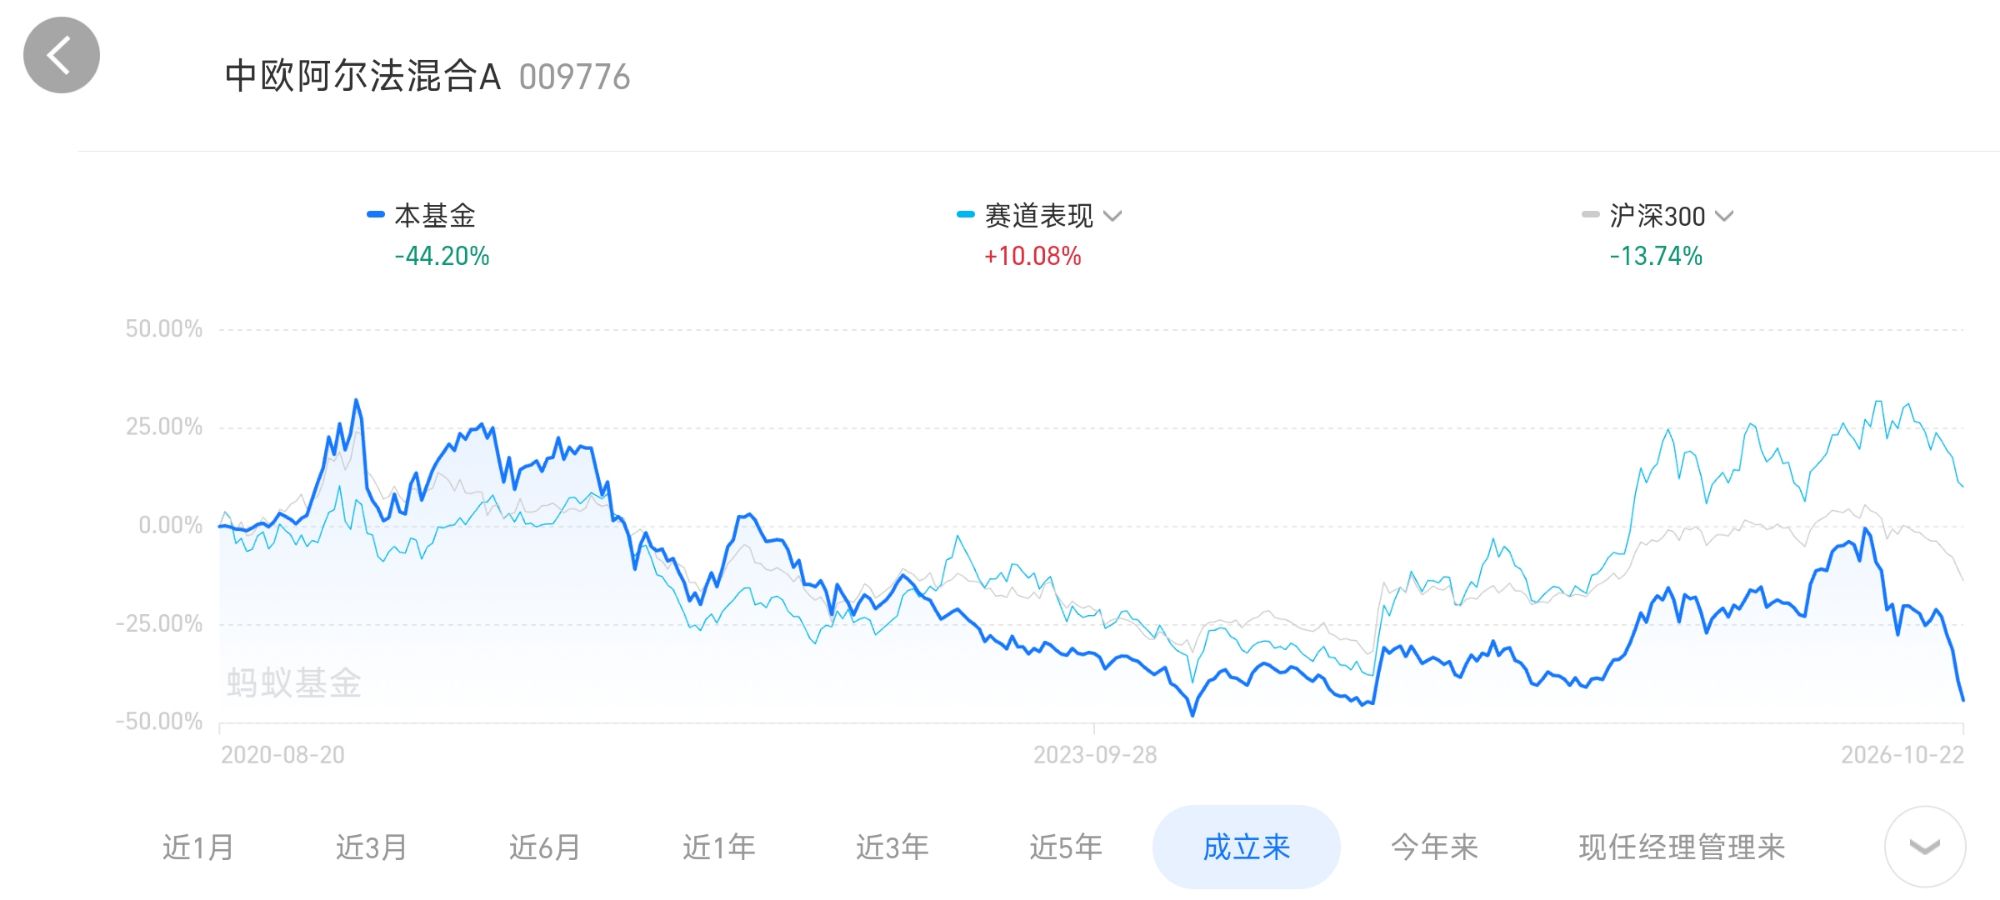
这段经历让我深刻意识到:定投不等于躺赢,无脑定投不可取,择时很重要,选标的更加重要。《小狗钱钱》书中举例的投资标的,是大型宽基指数基金,依靠广泛分散持仓来平滑风险;而我买入的是高波动的主动管理基金,基金经理的投资风格、持仓赛道、人员变动都会极大影响最终收益,二者完全不能等同。
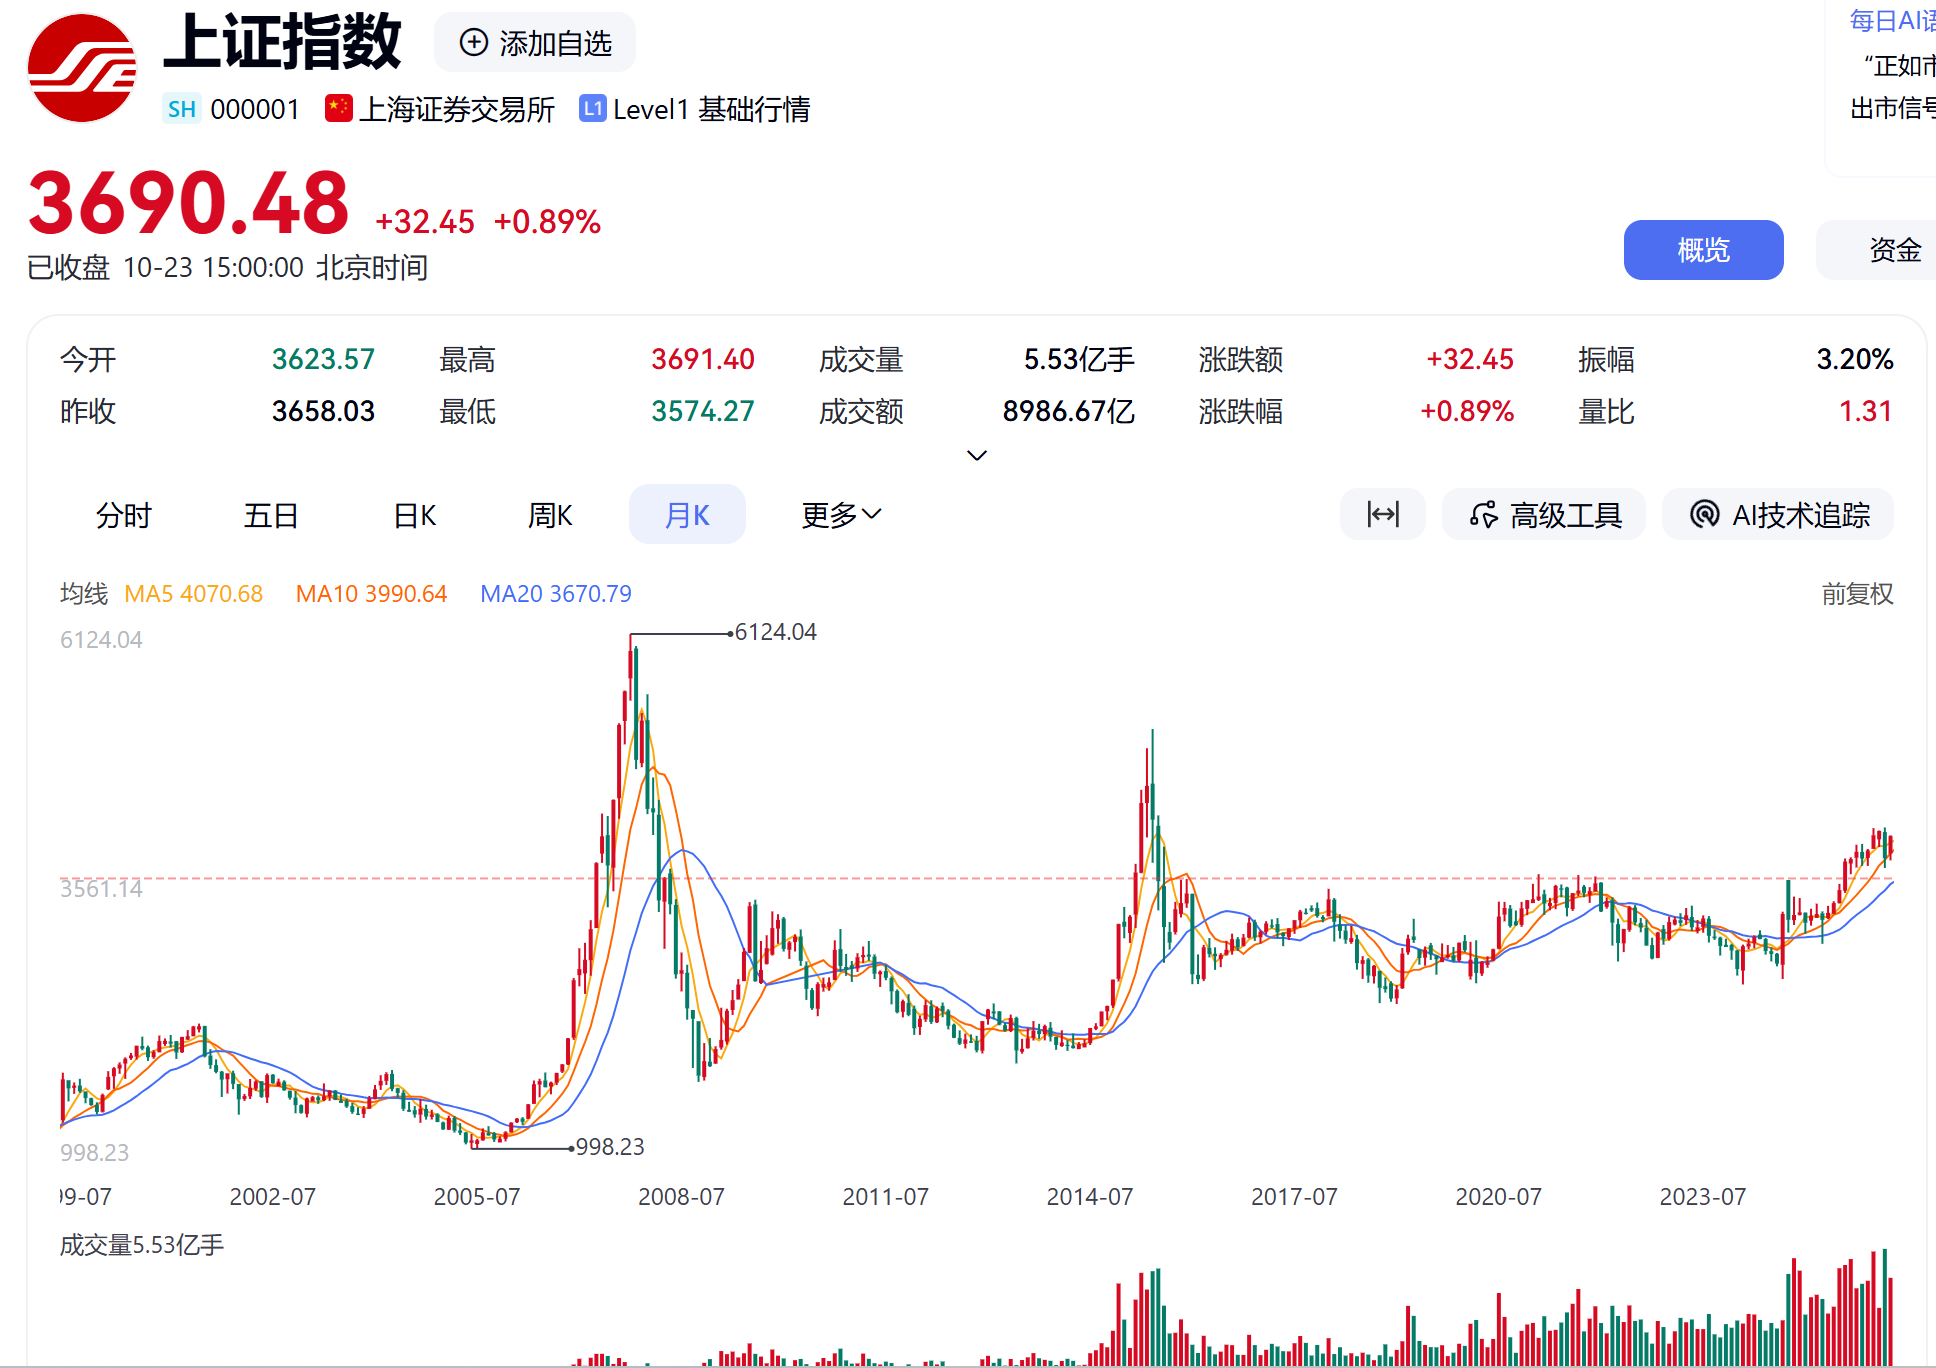
还有一个被我早年忽略的关键点:要懂得适时提取利润。很多人幻想买入之后就永久持有,像收房租一样源源不断拿收益,但现实中,能做到长期稳定输出收益的股票或者基金少之又少,而且往往收益率并不高。看上证指数的历史走势,大起大落是常态,如果只懂得买入持有,不懂止盈,账面收益就如同坐电梯,上去又原封不动地下来,纸上富贵一场空。
时隔多年,我已经很久没有完整读完一本书。这次重新翻开《小狗钱钱》,就是特意选这本故事性强、门槛低的读物,逼迫自己重新拾起阅读习惯。前后断断续续花了一个月才读完。故事读起来轻松有趣,但再读一遍,才读懂埋藏在童话背后朴素又硬核的理财道理,有几点感触尤为深刻:
第一,一定要养属于自己的 “金鹅”,无论收入多少,强制留存一部分钱作为本金,让本金去产生收益,而不是赚多少花多少,杀鸡取卵式消费。这不是说要压缩全部生活,而是建立先存后花的意识,让一部分钱持续为自己工作。
第二,不要单纯把钱全部放在银行。通货膨胀会悄悄侵蚀购买力,只依靠银行存款,很难跑赢物价的上涨,72 公式也告诉我们,通胀会让现金的购买力不断贬值。
第三,如果选择定投,优先考虑宽基指数基金。它覆盖面广,分散单一行业、单一基金经理的风险,更贴合书中给普通人的投资建议。但即便是宽基,也不代表闭眼买入就万事大吉,依旧要尊重市场周期,懂得止盈,不能迷信长期持有就万事大吉。
第四,理财之外,要做一个善良的人。金钱可以改善生活,但金钱本身不是全部。书里不止讲赚钱存钱,也在讲品格、勇气与善意。有钱会让幸福的人更加幸福,但内心悲观焦虑的人,拥有再多财富,也依旧会被烦恼裹挟。
回头看自己的投资弯路,并不是书本的道理错了,而是我当初只截取了自己想看的片段,忽略风险、忽略前提,把方法当成万能的魔法。理财没有捷径,书本给的是思维框架,真正落地,还要结合市场、结合自己的实际情况,敬畏市场,控制欲望,守住本金,学会取舍。
重读这本书确实会有新的感悟,理财不只是定投那么简单,理解背后的逻辑比跟风操作重要得多。